في المرة القادمة التي ترى فيها حاملًا للسترات، لاحظ كيف ينجز فرز الألوان عملية البيع
ADVERTISEMENT
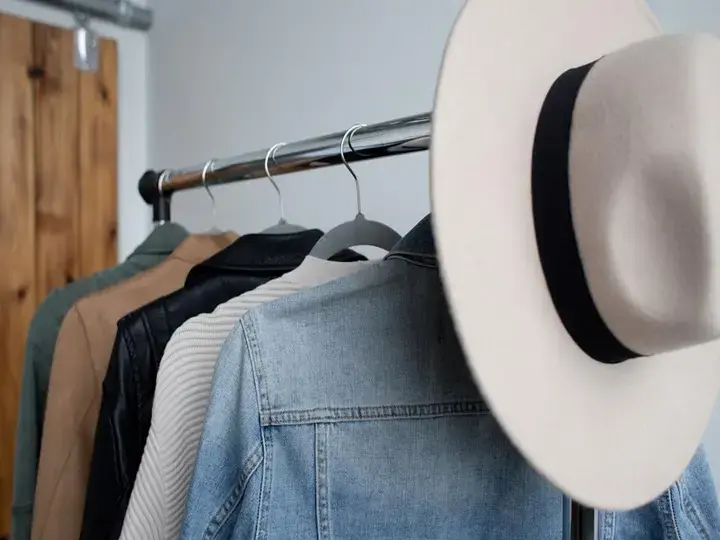
قد يتفوق رف سترات مرتب من الأسود إلى الفحمّي ثم البني والجملي على رف أكثر أناقة تختلط فيه الألوان. في المتاجر الصغيرة، يمكن لرف واضح قرب النافذة أن يدفع عددًا أكبر من المارة إلى التوقف، وسحب قطعة، ثم الانتقال إلى القياس أو الشراء قبل أن يلتفتوا إلى قطع أقوى معلقة
ADVERTISEMENT
في الداخل.
تصوير أماندا فيك على Unsplash
المقصود بأداء أفضل هنا نتيجة قابلة للقياس: ارتفاع نسبة من يتوقفون أمام الرف ويلمسون قطعة أو يقيسونها أو يشترونها، عند مقارنة فترتين متقاربتين في حركة الزوار والمخزون والتسعير. سبب التفوق المحتمل بسيط؛ يستطيع المتسوق قراءة التدرج اللوني خلال ثانية أو ثانيتين، فيمكث أمامه مدة أطول ويصل إلى مرحلة القياس بجهد ذهني أقل.
اللون هو أول وسيلة للفرز على الرف
المتسوق لا يبدأ دائمًا بقراءة نوع القماش أو فحص العلامة التجارية ومقارنة بطاقات السعر واحدة بعد أخرى. العين تلتقط أولًا كتلًا لونية: الدرجات الداكنة في جانب، والمتوسطة في الوسط، والفاتحة معًا. حين يظهر هذا التقسيم بوضوح، يعرف الشخص أين يوجه يده قبل أن يقرأ بطاقة واحدة.
ADVERTISEMENT
يقلل ذلك ما يمكن تسميته احتكاك القرار، أي الجهد اللازم لترتيب مجموعة فوضوية من الخيارات قبل بدء المفاضلة بينها. على رف السترات، يظهر هذا الاحتكاك عندما يحاول المتسوق تحديد موضع الأسود، أو بداية البني الدافئ، أو القطع القريبة من سترة بلون الجملي ليتسنى له مقارنتها.
تبدأ العملية بمسح بصري، ثم تعرف سريع إلى الفئة، ففرز ذاتي للخيارات والانتقال إلى المقاس والحالة والسعر. تناولت تجربة نشرها خوانخوان وو وزملاؤها عام 2013 عرض منتجات الأزياء من خلال اللون والملمس البصري وتنسيق الأسلوب، وهو ما يوضح أن اللون جزء مستقل من بنية العرض، وليس تفصيلًا منفصلًا عن طريقة قراءة المجموعة.
كما راجع ريتوبارنا باسو وجاستن بول وكاندارب سينغ عام 2022 بحوث العرض البصري وأجواء المتجر ضمن إطار واحد. تشمل هذه البحوث كيفية تأثير تصميم العرض في استجابات المتسوقين، لكنها لا تجعل كل رف مرتب لونيًا ضمانًا لزيادة المبيعات. لهذا يجب تعريف نجاح رف بعينه من خلال سلوك زواره وأرقام متجره.
ADVERTISEMENT
سهولة الاختيار تسبق جودة القطعة أحيانًا
في كتاب باكو أندرهيلWhy We Buy، الذي صدر للمرة الأولى عام 1999 واستند إلى أعمال رصدية أجرتها شركة Envirosell في متاجر كثيرة، يظهر اعتماد المتسوقين على إشارات سريعة داخل المتجر. إذا تطلب التصفح جهدًا كبيرًا، فقد يغادر الشخص قبل أن يمنح أفضل القطع فرصة كاملة.
وتضع مواد الاتحاد الوطني للبيع بالتجزئة العرض البصري ضمن أساسيات نمو المتاجر. القيمة العملية هنا أن ترتيب المنتجات يجب أن يساعد العميل على إدراك المجموعة ومقارنتها، عوض أن يطالبه بإعادة تنظيمها ذهنيًا أثناء الوقوف أمام الرف.
هناك صلة أوسع أيضًا بما وجدته شينا أيينغار ومارك ليبر في دراسة نشرت عام 2000 فيJournal of Personality and Social Psychology. شملت تجربتهما الميدانية 502 من المتسوقين المارين في سوق متخصص، وجذبت المجموعة الكبيرة من أنواع المربى مزيدًا من الاهتمام، بينما قادت المجموعة الأصغر إلى شراء أكثر.
ADVERTISEMENT
كانت التجربة عن عدد الخيارات على طاولة مربى، لا عن تدرج ألوان السترات؛ لذا تفسر عبء الاختيار ولا تقيس أثر فرز الملابس لونيًا مباشرة. الصلة بالرف هي أن المتسوق يتحرك من النظر إلى المفاضلة بسهولة أكبر عندما لا يضطر أولًا إلى فك الفوضى المعروضة أمامه.
قد يتفوق، نتيجة ذلك، رف أمامي واضح على رف خلفي أجمل يحتوي قطعًا أعلى قيمة منفردة. المنتج القوي في الداخل لا يدخل المقارنة أصلًا إذا استهلك العميل انتباهه الأول عند رف أسهل فهمًا. وعند شراء السترات، يبدأ كثيرون بالمجال اللوني المناسب لهم، ثم ينتقلون إلى المقاس والسعر والتفاصيل.
كيف يوجّه التدرج المتسوق من دون لافتة
لا يصف الناس تصرفهم بعبارات مثل «أنا الآن أستخدم ترتيب الألوان لتخفيف العبء المعرفي عن نفسي». هم يتحركون نحو الدرجات المألوفة لهم. محبو الأسود والبني الداكن يتجهون إلى جانب، ومن يفضلون الجملي والكريمي والحياديات الفاتحة يذهبون إلى الجانب الآخر.
ADVERTISEMENT
يمكن رؤية ذلك عندما يسحب شخص سترة جلدية بنية إلى الأمام، ثم ينظر يمينًا ويسارًا عبر الدرجات القريبة. في تلك اللحظة لا تكون العلامة التجارية أساس البحث بعد؛ إنه يقارن القطعة بالسترات الواقعة في مجموعتها اللونية. ترتيب الرف أنجز مرحلة الفرز، فبقي انتباه أكبر للملمس والمقاس والحالة والسعر.
رتب عائلة واحدة من السترات أولًا
السترات اختبار مناسب لأن أشكالها متقاربة نسبيًا، فيبرز اللون كوسيلة للتوجيه. اجمع الأسود، ثم الفحمّي، فالبني الداكن، والبني المتوسط، والجملي، ثم الدرجات الحيادية الأفتح. إذا كان عدد القطع في كل درجة قليلًا، فكوّن عائلات لونية متقاربة ولا تشترط تطابق كل لون حرفيًا.
ينبغي أن يكون الانتقال من الداكن إلى الفاتح مقروءًا من مسافة 1.8 إلى 2.4 متر. عند هذه المسافة يكوّن كثير من المتسوقين انطباعهم الأول عن سهولة الرف. قف بعيدًا وانظر إليه مرة واحدة؛ إذا لم يظهر ترتيب الألوان خلال أقل من 3 ثوانٍ، فانقل القطع التي تقطع التدرج.
ADVERTISEMENT
يمكن وضع القطعة شديدة السطوع أو ذات النقش القوي في نهاية قسم لوني، أو فصلها بمسافة صغيرة داخل الترتيب. لا يحتاج الرف إلى تطابق صارم، لكنه يجب ألا يجبر العين على القفز باستمرار بين الداكن والفاتح.
اتجاه الشماعات والمسافات بينها مهمان أيضًا. ازدحام القطع قد يمحو فائدة الفرز اللوني، لأن العميل سيظل مضطرًا إلى دفع الملابس ومجابهة الرف كي يسحب سترة إلى الأمام. اجعل الخطافات في اتجاه واحد، واترك فراغًا يسمح بتحريك كل قطعة ورؤية ما يليها.
حدود ما ينجزه فرز الألوان
ترتيب اللون يساعد على الاكتشاف والمقارنة، لكنه لا يصلح تسعيرًا أعلى من قدرة العميل، أو نقص المقاسات الشائعة، أو مخزونًا مرهقًا، أو إضاءة تحول دون رؤية الدرجات والحالة بوضوح. كما أنه لا يصنع رغبة في قطعة لا تناسب المتسوق.
أثره المحدد هو إزالة عائق الفرز الأول. بعد ذلك تبقى جودة السترة ومقاسها وسعرها وحالتها مسؤولة عن إتمام البيع. لهذا يمكن لرف واحد منظم قرب النافذة أن يتفوق على ثلاثة رفوف أجمل في الخلف: إنه يطلب جهدًا أقل من المتسوق في أول 5 ثوانٍ.
ADVERTISEMENT
قارن أداء رف واحد قبل توسيع الترتيب
اختر رف سترات واحدًا ورتبه من الداكن إلى الفاتح بحسب العائلات اللونية، ثم راجعه من مسافة 1.8 إلى 2.4 متر باختبار الثواني الثلاث. اترك السعر والمخزون وموقع الرف ثابتة قدر الإمكان، وقارن عدد من توقفوا وسحبوا قطعة أو توجهوا إلى القياس قبل الترتيب وبعده. تكشف هذه الأرقام إن كان وضوح اللون قد غيّر أداء ذلك الرف فعلًا.
الخطأ في السيدان المخفّضة الذي يظهر فورًا عندما يصبح الطريق عاديًا
ADVERTISEMENT
تتعثر سيارة الشارع المخفَّضة بإفراط عند أكثر المواقف اعتيادًا: مدخل منزل حاد، أو حارة مرقعة يقطعها درز عرضي، أو مطب سرعة تعبره بسرعة هادئة. في هذه المواضع ينكشف فورًا مقدار ما خسره الإعداد من حركة التعليق ومن المسافة التي تفصل أدنى أجزاء السيارة عن الطريق.
هذا هو خطأ السيدان المخفَّضة،
ADVERTISEMENT
والمقصود هنا هيئة سيارة الشارع المنخفضة لا تصنيف هيكل محدد؛ فقد يظهر الخطأ نفسه في هاتشباك مثل Golf حين تُمنح الوقفة البصرية المرتبطة بالسيدان المعدلة. تنظر أولًا إلى فراغ العجلات وارتفاع الركوب، بينما يتحدد نجاح السيارة في الأسفل: هل بقي للعجلات مجال كاف للحركة، وهل تستطيع السيارة عبور الطريق اليومي من دون احتكاك أو ارتطام؟
المظهر الحاد يستهلك مساحة من حركة التعليق
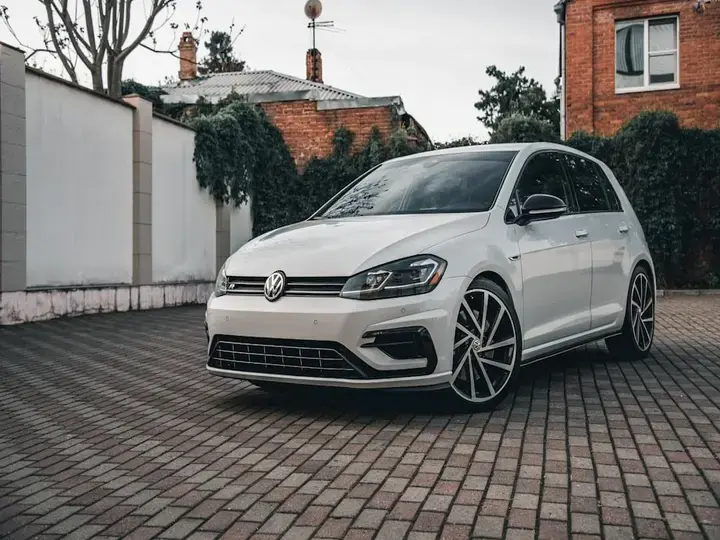
تبدو سيارة Golf مخفَّضة، بمقدمة تميل نحو الأسفل وعجلات تملأ الأقواس وهيكل قريب من الأرض، أطول وأخفض وأكثر التصاقًا بالطريق. تأتي هذه النتيجة البصرية من تقليل المساحة بين الإطار والرفرف وربط كتلة الهيكل بالعجلات في نظر المشاهد. يمكنك رؤية الأثر على أي سيارة تقريبًا بمجرد خفض الهيكل قليلًا؛ إذ تتوقف الكتلة المركزية عن الظهور كأنها معلقة فوق العجلات.
ADVERTISEMENT
صورة بعدسة ألكسندر بندوس على Unsplash
قد يكون وراء الخفض أيضًا هدف أدائي حقيقي. فخفض مركز الثقل يمكن أن يساعد على الحد من تمايل الهيكل في المنعطفات، لكن النتيجة لا تأتي من الارتفاع وحده؛ فالنوابض والمخمّدات وهندسة الأذرع ومقدار الحركة المتبقي تعمل معًا. وتوضح مادة فنية من جامعة بريغهام يونغ أن مركز التدحرج يتحرك مع انتقال التعليق عبر مجال حركته، ما يبين لماذا لا يمكن فصل ارتفاع الركوب عن بقية الهندسة.
مشوار التعليق هو المسافة التي تستطيع العجلة قطعها صعودًا وهبوطًا بينما يضبط النابض والمخمّد حركتها. إذا خفضت السيارة من دون الاحتفاظ بمشوار انضغاط كاف، تصل المنظومة إلى مصدات الصدمات في وقت أبكر. ومصد الصدمة هو عنصر الامتصاص الأخير قبل التماس القاسي؛ وعند الاصطدام المتكرر به يتراجع ما يستطيع التعليق امتصاصه من الطريق.
ADVERTISEMENT
وتذكر شركة مونرو أن تغيير ارتفاع الركوب يغير طريقة عمل التعليق. يظهر ذلك بوضوح عندما يخفض الإعداد الهيكل ويترك للنابض والمخمّد مساحة أقصر للسيطرة على ضربة المطب. عندئذ تنتقل حصة أكبر من الصدمة إلى الهيكل، وقد يصبح بقاء الإطار مستقرًا فوق السطح المتكسر أصعب.
تخيل ثلاثة مواقف تواجهها في الاستخدام اليومي: مطب سرعة، ومدخلًا مائلًا، وانخفاضًا مفاجئًا في منتصف منعطف. إذا لم تستطع المنظومة تجاوزها من دون احتكاك أو كبح مبكر أو اضطراب في حركة السيارة، فأنت أمام إعداد يعتمد على سطح متعاون أكثر مما يلائم سيارة طريق.
ينخفض الخلوص غالبًا مع انخفاض ارتفاع الركوب، فتقترب الشفة الأمامية والمشتت والإطار الفرعي والعادم وحوض الزيت من نطاق الاصطدام. وفي الوقت نفسه، تقل المساحة المتاحة للنابض والمخمّد قبل بلوغ نهاية الحركة. المحصلة صدمة أقسى وهامش أضيق فوق الأسطح المكسرة، حتى لو بدت السيارة ثابتة تمامًا وهي متوقفة.
ADVERTISEMENT
يمكنك الشعور بذلك عند سرعة معقولة. في إعداد شارع مضبوط، يضغط المطب التعليق، ويبقى الإطار ملامسًا للطريق، ثم يستقر الهيكل. في السيارة المخفَّضة أكثر من اللازم تكون حركة العجلة أقصر، فينشغل الهيكل بكل وصلة ورقعة. المشكلة تتجاوز الراحة؛ فالمنظومة تملك مساحة أقل للاستجابة قبل أن تبلغ حدها الميكانيكي.
ويتغير مع الارتفاع موضع أذرع التحكم وقضبان التوجيه بالنسبة إلى الوضع الذي صُممت للعمل عنده. قد يظهر عندها توجيه مرتبط بحركة التعليق، حيث تتغير زاوية «التو» كلما ارتفعت العجلة أو انخفضت، كما يمكن أن تتبدل زاوية الكامبر. وتوضح لوائح الاتحاد الدولي للسيارات الصلة الهندسية بين حركة التعليق والتوجيه حين تشترط فحص مجال الحركة الرأسية مع تثبيت دوران عجلة القيادة.
أما أثر المحاذاة فيظهر على المداس. تشرح بريدجستون أن الميل الزائد إلى الداخل أو الخارج، أي الكامبر السلبي أو الإيجابي المفرط، يدل على محاذاة تحتاج إلى ضبط، وأن الكامبر الزائد قد يسبب نمط تآكل خاصًا به. فإذا اختفت الأكتاف الداخلية للإطارات الأمامية بينما بقي بقية المداس سليمًا، أصبحت الوقفة المنخفضة مرتبطة بتكلفة صيانة متكررة.
ADVERTISEMENT
مطب السرعة والمدخل الحاد يكشفان الخلوص الحقيقي
غالبًا ما يأتي الاختبار الحاسم عند سرعة منخفضة. تنعطف إلى مدخل شديد الانحدار في محطة وقود، وتبطئ حتى الزحف، ثم تنتظر صوت الاحتكاك. قد تعبر السيارة بسلام، أو تلامس الشفة الأمامية الخرسانة، أو يجر العادم فوق التاج المرتفع. خلال ثلاث ثوان تحصل على صورة أوضح لقدرة الإعداد من مئة لقطة لسيارة متوقفة.
تشرح تلك اللحظة ثلاث زوايا مختلفة. فالمقدمة شديدة الانخفاض تقلل زاوية الاقتراب، أي الانحدار الذي تستطيع السيارة صعوده قبل تماس مقدمتها. ويؤثر انخفاض القسم الأوسط في زاوية الانكسار الوسطى عندما تعلو السيارة حدبة، بينما يحد انخفاض المؤخرة من زاوية المغادرة عند الخروج من منحدر.
وتعرّف اللوائح الفيدرالية الأمريكية زاوية الاقتراب وزاوية الانكسار وزاوية المغادرة بالرجوع إلى مستوى الأرض والخطوط المماسة لأجزاء السيارة أمام الإطار أو خلفه أو بين المحورين. عمليًا، يعني ذلك أن خفض نقطة من الهيكل أو إطالة شفة منخفضة يضيّق المسار الهندسي المتاح قبل ملامسة السطح.
ADVERTISEMENT
يكون الانخفاض المفاجئ في منتصف المنعطف أشد أثرًا لأنه يمس السيطرة، لا سلامة الطلاء والقطع السفلية وحدها. عندما يقصر مشوار الانضغاط، قد تضغط الضربة التعليق حتى مصدات الصدمات أو تربك تماس الإطار. وقد تشعر بأن السيارة تقفز، أو تدفع إلى خارج المنعطف، أو تتصرف بحدة للحظة قصيرة.
يسمي بعض السائقين هذا السلوك «ركوبًا قاسيًا»، إلا أن الوصف الميكانيكي في هذه الحالة هو «نفاد مشوار التعليق». فهناك سيارات ذات ضبط قاس تستطيع الركوب جيدًا لأنها تحتفظ بحركة مضبوطة، بينما تفشل سيارة أخرى عند المطب بسبب بلوغ نهاية المجال بسرعة. الطريق اليومي يكشف هذا الفرق قبل أن تكشفه القيادة على إسفلت مستو.
الخفض المدروس يختلف عن الوقفة الاستعراضية
يمكن لسيارة مخفَّضة أن تسير جيدًا عندما تُعامل المنظومة كوحدة واحدة. فالنوابض والمخمّدات المتطابقة، والمشوار المتبقي، ومقاسات العجلات والإطارات المعقولة، وارتفاع الركوب الواقعي، تصنع إعدادًا مختلفًا عن خفض هدفه دفن العجلات وتقريب الهيكل من الأرض إلى أقصى حد. وقد يحسن الخفض البسيط المصمم هندسيًا الاستجابة من دون تحويل كل مدخل إلى مناورة قطرية بطيئة.
ADVERTISEMENT
كلمة «مخفَّضة» تغطي نطاقًا واسعًا. قد تحتفظ سيارة خُفضت باعتدال بمساحة كافية لامتصاص الطريق الخشن، وبضبط ارتداد يسمح للهيكل بالاستقرار بعد المطب، وبخلوص يناسب الاستخدام اليومي. أما الوقفة الاستعراضية المتطرفة فتضع أذرع التحكم عند زوايا أبعد عن وضعها المعتاد، وتقلل مشوار الانضغاط، وقد تجعل الهيكل أو القطع الهوائية أول ما يلتقي بالطريق.
راقب طريقة عبور السيارة لمدخل منزل. هل تمر بزاوية اقتراب عادية، أم تحتاج إلى زحف قطري في كل مرة؟ وبعد مطب، انظر إلى المسافة بين الإطار والرفرف: هل بقي مجال للحركة، أم يعيش الإعداد قريبًا من التماس؟ وافحص الشفة الأمامية والجزء السفلي بحثًا عن أضرار جديدة. قد يحدث خدش منفرد في ظرف سيئ، لكن الاحتكاك المتكرر يعني أن التماس أصبح جزءًا من الاستخدام المعتاد.
راقب الإطارات أيضًا. إذا دخل الإطار تحت الرفرف أثناء الانضغاط، فيجب أن تتوافر مساحة وتحكم يمنعان الجدار الجانبي من لقاء المعدن. وإذا ظهر الاحتكاك مع الركاب أو الحمولة أو عند انخفاض واحد قوي، فالإعداد ليس «قريبًا جدًا من الاكتمال»؛ إنه يعمل ضمن مجال أضيق مما تتطلبه حياة الشارع.
ADVERTISEMENT
افحص الأجزاء التي لا تظهر في صور الوقفة
ابدأ بأدنى النقاط التي تقود بها فعلًا: الشفة الأمامية، والإطار الفرعي، والعادم، ومنطقة حوض الزيت. لا يكفي أن تقيس الفراغ والسيارة متوقفة على أرض مستوية؛ راقب ما يحدث عند مدخل مائل وحدبة ومطب عادي، لأن كل واحد منها يحمّل جزءًا مختلفًا من الهيكل.
بعد ذلك افحص مقدار الحركة المتبقي. تكشف آثار الارتطام في القاع، أو الوصول المتكرر إلى مصدات الصدمات، أن التعليق يعمل قريبًا من نهاية مجاله. ثم راقب علاقة الإطار بالرفرف أثناء انضغاط حقيقي، مع الركاب والحمولة المعتادة، بدل الاكتفاء بملاءمة العجلة عند الوقوف.
إذا اجتاز الإعداد اختبارات الخلوص وحركة التعليق ومساحة الإطار، فقد تكون السيارة مضبوطة كما ينبغي. وإذا أخفق، فقد اشترى المظهر المنخفض مكافأته البصرية بوظيفة تحتاجها على الطريق. أقول ذلك بمودة؛ فكثير منا تعلم الدرس عند سماع المعدن يلامس الخرسانة في موضع بدا قبل لحظة سهل العبور.
ADVERTISEMENT
استخدم معيارًا واحدًا مع أي سيارة شارع مخفَّضة: إذا كانت لا تعمل إلا عندما يتصرف الطريق كما لو كان أرضية صالة عرض، فالتنازل هو القصة كلها.
كيفية التعامل مع الديون الاستهلاكية في عصر التسوق الرقمي
ADVERTISEMENT
قد تبدأ الديون الاستهلاكية الرقمية بطلب صغير، ثم عملية شراء بالتقسيط، ثم دفعة مؤجلة يحين موعدها مع رصيد بطاقة الائتمان. سهولة الضغط على زر الشراء وتخزين بيانات البطاقة تجعل المسافة بين الرغبة والدفع قصيرة، بينما تبقى الالتزامات موزعة بين تطبيقات ومتاجر وكشوف حساب مختلفة.
وجدت دراسة منشورة عام 2024 في
ADVERTISEMENT
مجلة السلوك الاقتصادي والتنظيم أن المدفوعات الإلكترونية كانت أقل إيلامًا نفسيًا من النقد لدى عينة من المستهلكين الهولنديين، وارتبط ذلك بإنفاق أكبر. لهذا يحتاج التعامل مع الديون في التسوق الرقمي إلى مسارين متزامنين: خطة واضحة لسداد الرصيد القائم، وضوابط تمنع المشتريات الجديدة من إفسادها.
الصورة بواسطة YuriArcursPeopleimagesعلى envato
أولًا: افهم كيف تراكمت الديون
ابدأ بمراجعة الظروف التي سبقت كل التزام. قد يكون السبب تكرار العروض المحدودة زمنيًا، أو الإعلانات التي تعيد عرض المنتج بعد زيارته، أو سهولة إتمام الطلب من دون كتابة بيانات الدفع في كل مرة. وقد تتراكم المشتريات الصغيرة لأن كل واحدة منها تبدو منفصلة عن البقية، مع أن مجموع أقساطها يضغط على الدخل نفسه.
ADVERTISEMENT
تستحق خدمات الشراء الآن والدفع لاحقًا مراجعة مستقلة. فقد حدد تقرير لمكتب الحماية المالية للمستهلك الأمريكي عام 2022 مخاطر محتملة لهذه الخدمات، منها تراكم عدة قروض في وقت واحد والسداد التلقائي والرسوم المرتبطة بالتأخر لدى بعض المزودين. شروط هذه الخدمات تختلف باختلاف البلد والمنصة، لذا سجّل كل دفعة مؤجلة باعتبارها دينًا قائمًا، حتى إن كانت العملية بلا فائدة معلنة.
ثانيًا: أنشئ سجلًا واحدًا لكل الالتزامات
اجمع في جدول واحد مشتريات التقسيط، وأرصدة بطاقات الائتمان، ومدفوعات منصات التسوق المؤجلة. خصص لكل دين خانات للرصيد المتبقي، والدفعة الدنيا، وتاريخ الاستحقاق، ومعدل الفائدة، ورسوم التأخر، وعدد الأقساط الباقية. أضف اسم الجهة ووسيلة التواصل معها حتى لا تضطر إلى البحث عنها عند ظهور مشكلة.
بعد ذلك احسب مجموع الدفعات المستحقة خلال الشهر وقارنه بالمبلغ المتاح بعد السكن والغذاء والعلاج والمواصلات وغيرها من المصاريف الأساسية. تكشف هذه المقارنة مبكرًا إن كانت الخطة قابلة للتنفيذ أو أن مواعيد الدفع تتجاوز السيولة المتاحة. كما تمنع تجاهل رسوم أو فوائد لم تكن ظاهرة عند النظر إلى كل حساب منفردًا.
ADVERTISEMENT
الصورة بواسطة stockerthingsعلى envato
ثالثًا: اختر ترتيب السداد قبل تحويل الأموال
يعرض مكتب الحماية المالية للمستهلك طريقتين أساسيتين لترتيب الديون. في طريقة كرة الثلج تُسدَّد الدفعات الدنيا لجميع الحسابات، ثم يذهب المبلغ الإضافي إلى أصغر دين حتى ينتهي، وبعدها ينتقل إلى الدين التالي. يمنح إغلاق الحسابات الصغيرة تقدمًا مرئيًا قد يساعد على الاستمرار.
أما طريقة الفائدة الأعلى فتوجه المبلغ الإضافي إلى الدين صاحب أعلى معدل، مع استمرار دفع الحدود الدنيا للبقية. تقلل هذه الطريقة تكلفة الفائدة على المدى الطويل مقارنة بترتيب الديون حسب الرصيد وحده. اختر ترتيبًا واحدًا والتزم به؛ فالتنقل المتكرر بين الحسابات قد يشتت المبلغ الإضافي من دون إنهاء أي رصيد.
إذا تعذر دفع الحد الأدنى أو اقترب موعد الاستحقاق، تواصل مباشرة مع الجهة المانحة للائتمان. توصي لجنة التجارة الفيدرالية الأمريكية بشرح الوضع ومحاولة الاتفاق على خطة دفع معدلة، وقد يوافق بعض الدائنين على خفض الفائدة أو إسقاط رسوم معينة ضمن خطة إدارة دين. هذه الخيارات ليست حقًا موحدًا، وتتوقف على العقد والجهة والقواعد السارية في بلدك.
ADVERTISEMENT
رابعًا: ضع احتكاكًا متعمدًا قبل الشراء الإلكتروني
ألغِ الإشعارات التسويقية، واحذف بيانات البطاقات المحفوظة من المتاجر التي تكثر فيها مشترياتك العفوية. إدخال البيانات يدويًا يضيف وقتًا قصيرًا يسمح بإعادة النظر في الطلب، خصوصًا عندما يكون الشراء استجابة لإعلان أو عرض لحظي.
يمكن أيضًا تخصيص بطاقة مسبقة الدفع أو محفظة رقمية لمشتريات الإنترنت، وشحنها بمبلغ محدد في بداية الفترة التي تعتمدها للميزانية. تعامل مع نفاد الرصيد بوصفه نهاية مخصص التسوق، لا سببًا للانتقال إلى بطاقة ائتمان أخرى. افصل كذلك المدفوعات المتكررة الضرورية عن الاشتراكات الترفيهية حتى لا تختلط عند المراجعة.
خامسًا: مهلة الأربع والعشرين ساعة
الاستهلاك الذكي يبدأ بالتمييز بين الحاجة والرغبة العابرة. قبل شراء منتج غير ضروري، اتركه في السلة مدة أربع وعشرين ساعة، ثم عد إليه بعد انقضاء تأثير الإعلان أو العد التنازلي للعرض. خلال المهلة، قارن سعره بالمبلغ المخصص للتسوق وبالدفعة الإضافية التي كان يمكن توجيهها إلى الدين.
ADVERTISEMENT
إذا بقي المنتج ضروريًا، افحص التكلفة الكاملة لا القسط الظاهر وحده: مجموع الأقساط، والفائدة، ورسوم الخدمة أو التأخر، وأي اشتراك يتجدد بعد الشراء. انخفاض الدفعة الأولى لا يغيّر قيمة الالتزام الذي سيقتطع من الأشهر المقبلة.
الصورة بواسطة kitzstockerعلى envato
سادسًا: احتياطي يمنع عودة الدين
يعرّف مكتب الحماية المالية للمستهلك صندوق الطوارئ بأنه احتياطي نقدي مخصص للمصاريف غير المخطط لها أو الأزمات المالية. وجود هذا الاحتياطي يقلل الحاجة إلى تمويل عطل جهاز مهم أو نفقة علاجية مفاجئة ببطاقة الائتمان أو بخدمة دفع مؤجل.
يمكن البدء بمبلغ شهري بسيط لا يزاحم المصاريف الأساسية أو الحدود الدنيا للديون. احتفظ به في حساب منفصل يسهل الوصول إليه عند الطوارئ، لكن لا تستخدمه في العروض الموسمية والمشتريات العادية. انتظام الادخار أهم في البداية من انتظار مبلغ كبير يصعب توفيره دفعة واحدة.
ADVERTISEMENT
سابعًا: أداة رقابة تناسب طريقة إنفاقك
لا يلزم اختيار تطبيق بعينه. يمكن استخدام أداة البنك، أو جدول يدوي، أو تطبيق ميزانية يسمح بتسجيل الدخل والفواتير والمصروفات وتصنيفها. تتضمن حزمة «أموالك، أهدافك» الصادرة عن مكتب الحماية المالية للمستهلك أدوات لتتبع الدخل والفواتير والادخار واتخاذ قرارات الإنفاق، وهي أمثلة على الوظائف التي ينبغي البحث عنها.
راجع السجل في موعد ثابت، لا عند نفاد المال فقط. قارن الإنفاق الفعلي بالمخصص لكل فئة، وابحث عن العمليات الصغيرة المتكررة والاشتراكات المنسية ورسوم التأخر. وإذا ربطت تطبيقًا بحساباتك، اقرأ سياسة الخصوصية والصلاحيات التي يطلبها قبل منحه حق الوصول إلى البيانات المالية.
ثامنًا: حوّل المعرفة المالية إلى أسئلة محددة
قراءة محتوى التمويل الشخصي أو حضور دورة قصيرة قد يوضح الفارق بين معدل الفائدة والرسوم، وبين خطة إدارة الدين وتسوية الدين. لكن القيمة العملية تظهر عند قراءة كشف الحساب والعقد: ما معدل الفائدة؟ متى تُفرض رسوم التأخر؟ هل يتغير المعدل؟ وهل يؤدي السداد المبكر إلى تكلفة إضافية؟
ADVERTISEMENT
انتبه كذلك إلى عروض شركات تسوية الديون. تحذر لجنة التجارة الفيدرالية من جهات تعد بالتفاوض مع الدائنين ثم تطلب رسومًا أو تقدم وعودًا غير واقعية. افحص ترخيص الجهة وسمعتها وشروطها لدى الجهة المنظمة في بلدك قبل تسليمها أموالًا أو بيانات حساباتك.
تاسعًا: غيّر البيئة التي تستدعي الشراء
تستفيد منصات التسوق من سرعة الدفع، وكثرة الخيارات، والتوصيل السريع، والإعلانات المتكررة. قلل الوقت الذي تقضيه في تصفح المتاجر بلا غرض، وألغِ متابعة الحسابات التي تعرض المنتجات باستمرار. يمكن أيضًا إزالة تطبيقات التسوق من الشاشة الرئيسية أو تسجيل الخروج منها بعد كل استخدام.
اجعل الدخول إلى المتجر مرتبطًا بقائمة مكتوبة وميزانية معلومة. عندما تنخفض المحفزات اليومية، يصبح قرار الشراء أقل ارتباطًا بما ظهر على الشاشة في تلك اللحظة، ويسهل الحفاظ على المبلغ المخصص لسداد الدين.
ADVERTISEMENT
عاشرًا: عندما تحتاج الخطة إلى مساعدة متخصصة
إذا تجاوزت الدفعات قدرتك الشهرية، أو بدأت تتأخر في أكثر من حساب، فقد يساعد مستشار ائتمان مؤهل في إعداد خطة لإدارة الديون. يوضح مكتب الحماية المالية للمستهلك أن مستشاري الائتمان يمكنهم العمل مع العميل لوضع خطة دفع تشمل ديونه، لكنهم لا يمحون الدين. فرّق بين الاستشارة الائتمانية وخدمات التسوية التي قد تطلب وقف الدفع للدائنين.
قبل توقيع إعادة جدولة أو خطة إدارة دين، اطلب من البنك أو الشركة المزوّدة بيانًا مكتوبًا يوضح القسط الجديد، والمدة، والفائدة، والرسوم، والتكلفة الإجمالية. وتحقق من ترخيص المستشار وشروط العقد لدى الجهة المنظمة للائتمان أو حماية المستهلك في بلدك، لأن الحماية والإجراءات تختلف من سوق إلى آخر.
يستطيع المستشار بعد مراجعة الدخل والمصاريف وكشوف الحساب أن يرتب الدفعات في خطة قابلة للتنفيذ، وأن يوضح أثر كل خيار في التكلفة الشهرية ومدة السداد، وأن يتواصل مع الدائنين بشأن الشروط المتاحة.